Un abri de jardin, qu’il s’agisse d’un coffre de rangement de quelques mètres carrés ou d’un chalet en bois de grande surface, est une construction soumise au code de l’urbanisme. L’autorisation nécessaire dépend de trois paramètres : la surface de plancher créée, l’emprise au sol et la localisation du terrain par rapport au plan local d’urbanisme.
Emprise au sol et surface de plancher : les deux notions qui déterminent tout
La plupart des guides abordent directement les seuils de déclaration préalable ou de permis de construire. Comprendre d’abord la différence entre emprise au sol et surface de plancher évite pourtant des erreurs de calcul fréquentes.
L’emprise au sol correspond à la projection verticale du volume de la construction sur le terrain. Les débords de toiture non soutenus par des poteaux n’entrent pas dans ce calcul, mais un auvent fermé ou une avancée sur poteaux, oui. La surface de plancher, elle, mesure l’intérieur clos et couvert, après déduction des murs extérieurs.
Pour un abri de jardin classique sans étage, ces deux surfaces sont souvent proches. L’écart se creuse dès qu’un modèle comporte un auvent latéral ou une terrasse couverte : l’emprise au sol peut alors dépasser la surface de plancher de plusieurs mètres carrés, et c’est la valeur la plus élevée des deux qui déclenche le seuil réglementaire.
La réglementation des abris de jardin sur Jardino détaille précisément ces seuils et les cas particuliers liés aux conteneurs ou aux structures démontables.
Déclaration préalable ou permis de construire : seuils selon la zone du terrain
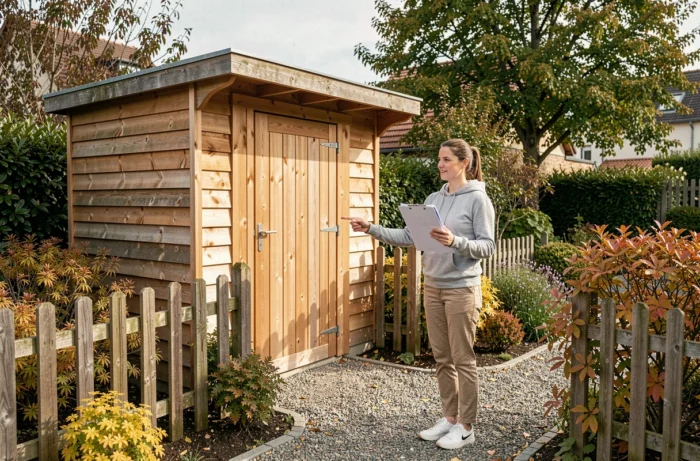
Le PLU de la commune fixe les règles locales, mais les seuils nationaux servent de base. En dehors des secteurs protégés (sites patrimoniaux remarquables, abords de monuments historiques, réserves naturelles), la logique est la suivante :
- Surface inférieure à 5 m² : aucune formalité d’urbanisme n’est requise, sauf disposition contraire du PLU.
- Surface comprise entre 5 m² et 20 m² : une déclaration préalable de travaux suffit, à déposer en mairie avec un dossier comprenant plan de situation, plan de masse et représentation de l’aspect extérieur.
- Surface supérieure à 20 m² : un permis de construire est obligatoire, avec un dossier plus complet incluant notamment un plan en coupe du terrain et une notice décrivant le projet.
En secteur protégé, le curseur descend. La déclaration préalable s’applique dès 5 m² et le permis de construire dès 20 m², comme ailleurs, mais l’instruction du dossier implique la consultation de l’architecte des Bâtiments de France, ce qui allonge le délai de réponse de la mairie.
Le délai d’instruction est d’un mois pour une déclaration préalable en zone courante, deux mois en secteur protégé. Pour un permis de construire, comptez deux mois en zone courante et trois mois en secteur protégé.
Taxe d’aménagement sur un abri de jardin : ce qui change en 2026
Toute construction close et couverte de plus de 5 m² est soumise à la taxe d’aménagement, y compris un abri de jardin en kit. Le calcul repose sur une valeur forfaitaire annuelle par mètre carré, multipliée par les taux communal et départemental.
Le BOFiP a publié en août 2026 les nouvelles valeurs forfaitaires. Pour 2026, elles s’établissent à 892 euros par mètre carré hors Île-de-France et 1 011 euros en Île-de-France. Ces montants sont en baisse par rapport à 2025, ce qui réduit mécaniquement la facture si les taux locaux restent stables.
Un point souvent ignoré : les collectivités disposent d’une marge pour exonérer partiellement ou totalement certaines constructions, dont les abris de jardin. Les écarts entre communes peuvent être significatifs. Vérifier la délibération fiscale de votre commune avant de déposer votre dossier permet d’anticiper le montant réel.
Le BOFiP mentionne par ailleurs un abaissement du seuil déclenchant le versement d’acomptes pour les grands projets, passé de 5 000 m² à 3 000 m² pour les autorisations délivrées à compter du 21 février 2026. Ce seuil ne concerne pas les abris de jardin classiques, mais il témoigne d’un durcissement global du calendrier de paiement de cette taxe.
Distance au voisinage et règles du PLU : le piège des 3 mètres
En l’absence de dispositions spécifiques dans le PLU, le code de l’urbanisme impose une implantation soit en limite de propriété, soit à 3 mètres minimum de celle-ci. Ce recul de 3 mètres se mesure depuis le point le plus avancé de la construction (y compris les débords de toiture soutenus).
Le PLU peut prévoir des distances différentes, parfois plus contraignantes. Certaines communes imposent un recul de 5 mètres en fond de parcelle ou interdisent les constructions annexes dans une bande de terrain donnée. Consulter le service urbanisme de la mairie avant tout achat d’abri reste la seule façon de connaître les règles applicables à votre terrain.
Un abri posé sans respecter ces distances peut faire l’objet d’une demande de démolition par un voisin, même si une déclaration préalable a été acceptée. L’autorisation d’urbanisme ne purge pas les conflits de droit privé liés aux distances de voisinage.
Contrôle fiscal par imagerie satellite et abris non déclarés
Depuis quelques années, l’administration fiscale utilise des outils d’analyse d’images aériennes pour repérer les constructions non déclarées, y compris les abris de jardin. Ce dispositif permet de croiser les surfaces bâties visibles sur les clichés avec les déclarations cadastrales existantes.
Un abri de jardin non déclaré expose son propriétaire à un rappel de taxe d’aménagement, majoré de pénalités. L’infraction au code de l’urbanisme (construction sans autorisation) peut par ailleurs entraîner une amende et une obligation de régularisation ou de démolition.
La régularisation reste possible tant qu’aucune procédure n’est engagée : il suffit de déposer la déclaration préalable ou la demande de permis correspondant à la surface existante. Régulariser un abri existant coûte moins cher qu’une amende pour construction illégale.
La valeur forfaitaire retenue sera celle en vigueur l’année de la régularisation, pas celle de l’année de construction réelle. Avec la baisse des valeurs 2026, régulariser maintenant peut s’avérer financièrement plus avantageux qu’attendre.